
Budget d’un local commercial par lots : quantités, devis et exemple chiffré
Chiffrez les quantités, attribuez les prestations et comparez les devis sur un même périmètre avant de suivre les engagements du chantier.
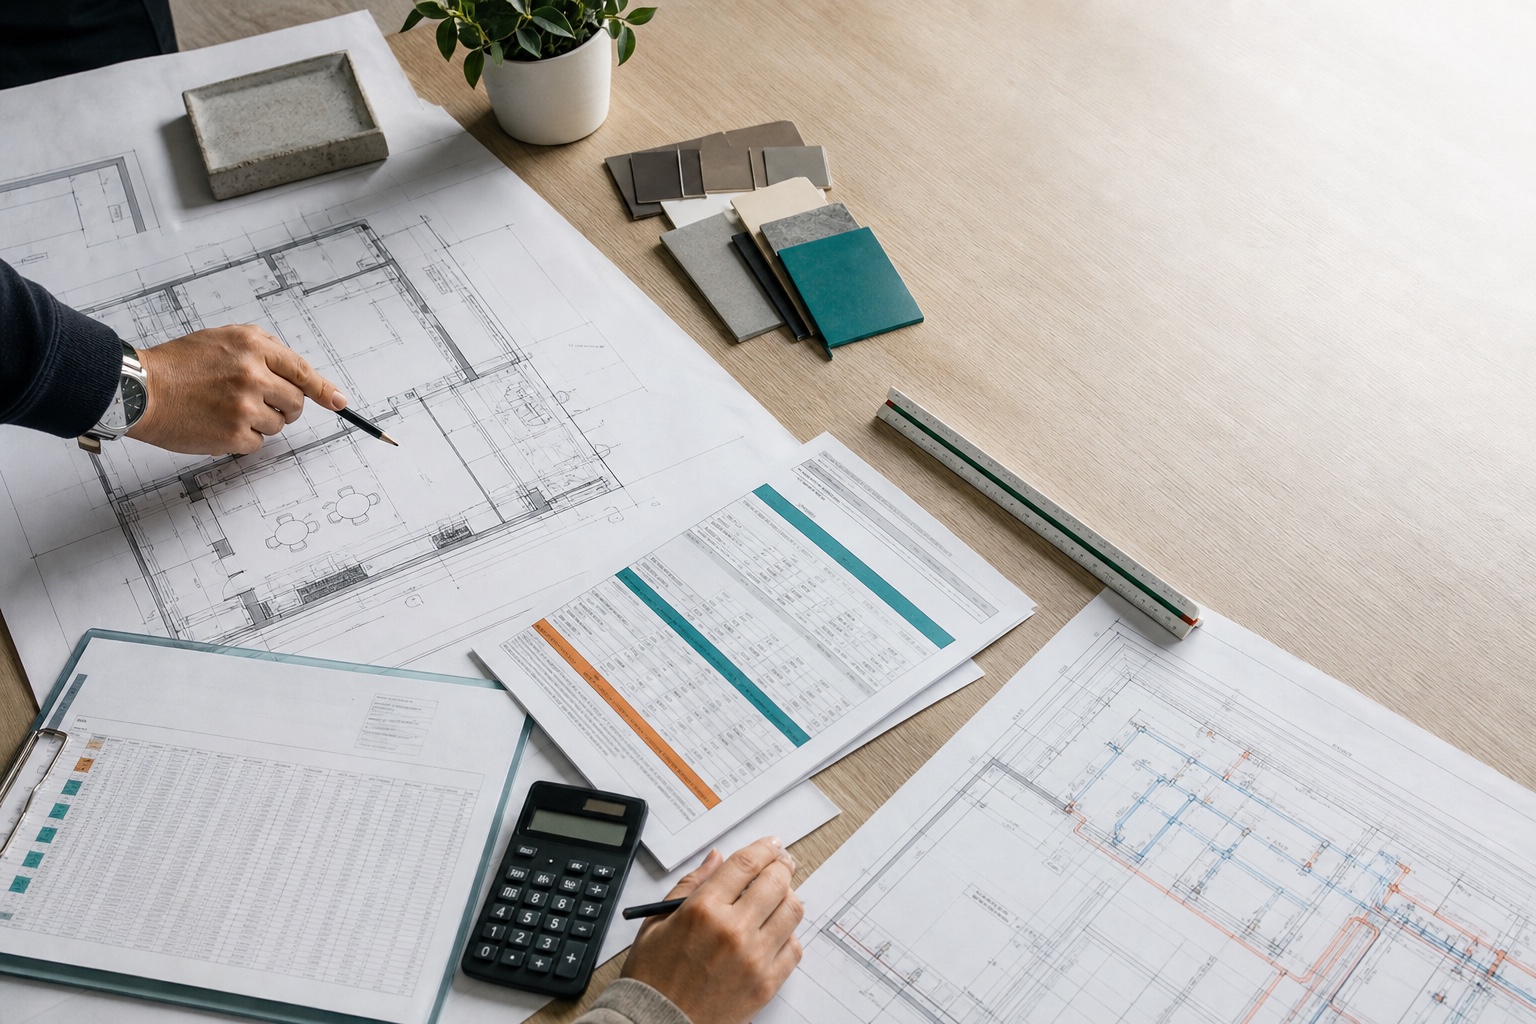
Un budget par lots indique ce qui sera réalisé, en quelle quantité et par quelle entreprise. Pour un local commercial, il doit aussi préciser les limites entre travaux du bâtiment, agencement et équipements d’exploitation. Cette décomposition permet de comparer les offres et de suivre les engagements jusqu’à l’ouverture.
Commencez avec le même plan et le même programme pour tous les intervenants. Chaque montant doit correspondre à une prestation identifiable. Une ligne « électricité » sans puissance, points à alimenter ni limites de raccordement laisse une partie du budget à découvrir pendant le chantier.
Construire une ligne que les entreprises peuvent chiffrer
Une ligne exploitable comporte la zone, la prestation, l’unité, la quantité, les fournitures prévues et les travaux induits. Précisez ce qui est déposé, conservé ou repris. Les protections, transports, déchets et essais doivent être attribués, même lorsqu’ils sont intégrés au prix d’un lot.
Pour un sol, indiquez la surface, l’état du support connu, la préparation attendue, le revêtement et les finitions. Pour une cloison, définissez les performances nécessaires, les ouvertures et la convention de mesure. Deux entreprises peuvent utiliser des surfaces différentes si l’une compte un ouvrage et l’autre ses faces à traiter.
Les forfaits sont possibles lorsque leur contenu est défini : intervention sur un tableau, raccordement précis ou nettoyage de zones identifiées. Ils doivent rester rattachés à un périmètre, avec leurs exclusions.
Exemple détaillé : 58 265 € de travaux pour une boutique
Ce tableau prolonge la simulation fictive de boutique de 70 m² présentée dans le budget global du local commercial. Les quantités et prix unitaires sont des hypothèses pédagogiques, TVA incluse lorsqu’elle est facturée. Ils ne constituent pas une grille de prix du marché. Le programme réel doit être défini et vérifié avant consultation.
| Lot et périmètre simulé | Quantité | Prix unitaire simulé | Total |
|---|---|---|---|
| Préparation, déposes et évacuation prévues | 1 forfait | 2 000 € | 2 000 € |
| Électricité et éclairage du programme | 1 forfait | 14 500 € | 14 500 € |
| Plomberie et adaptations retenues | 1 forfait | 4 500 € | 4 500 € |
| Chauffage, ventilation et adaptations retenues | 1 forfait | 8 000 € | 8 000 € |
| Cloisons selon la convention de mesure | 45 m² | 95 € | 4 275 € |
| Plafonds traités, 10 m² conservés | 60 m² | 75 € | 4 500 € |
| Sols du local | 70 m² | 85 € | 5 950 € |
| Peinture des surfaces définies | 160 m² | 24 € | 3 840 € |
| Devanture du programme | 1 forfait | 9 500 € | 9 500 € |
| Nettoyage et repli définis | 1 forfait | 1 200 € | 1 200 € |
| Total des travaux simulés | 58 265 € |
Les études, le mobilier, le stock, les frais d’entrée et les réserves sont hors de ce total. Les adaptations ERP doivent être identifiées dans les lignes concernées ; leur présence dans un devis ne constitue pas une validation réglementaire. Le guide ERP avant ouverture explique comment relier les exigences aux ouvrages.
À ce stade, la précision du total sert à vérifier l’addition. Elle ne transforme pas des hypothèses en devis fermes. Lorsqu’une quantité reste incertaine, indiquez sa base et le relevé nécessaire pour la confirmer.
Comparer les offres sur un périmètre commun
Créez un tableau reprenant les mêmes lignes pour chaque entreprise. Marquez les prestations comprises, exclues ou à préciser. Les variantes doivent être visibles, avec leurs conséquences sur les autres lots.
Dans un autre exemple fictif de comparaison, une offre A atteint 54 000 € et une offre B 59 000 €. L’analyse révèle que A exclut trois prestations comprises dans B. Les compléments ci-dessous sont des hypothèses à faire chiffrer, pas des modifications automatiques de l’offre initiale.
| Périmètre comparé | Offre A | Offre B |
|---|---|---|
| Montant annoncé | 54 000 € | 59 000 € |
| Adaptation électrique exclue de A | +2 000 € | Comprise |
| Préparation du sol exclue de A | +3 500 € | Comprise |
| Nettoyage exclu de A | +1 000 € | Compris |
| Total de comparaison provisoire | 60 500 € | 59 000 € |
L’écart de départ de 5 000 € s’inverse en un écart de 1 500 € après rapprochement du périmètre. Il reste à vérifier la qualité, les quantités, les conditions et les délais. Le guide pour comparer les devis approfondit cette lecture.
Ne remplacez pas une exclusion inconnue par zéro. Demandez son chiffrage ou gardez une provision explicitement justifiée jusqu’à la réponse.
Attribuer les interfaces et éviter les doubles comptes
Le mobilier de caisse peut demander une alimentation réalisée par l’électricien, une fixation par l’agenceur et une reprise de finition par un autre lot. Indiquez qui prépare, qui pose et qui raccorde. Le programme d’aménagement du commerce doit fournir les dimensions et besoins des équipements.
Pour les ouvrages communs, vérifiez l’autorisation d’intervenir et le responsable contractuel avec le bailleur. Une prestation peut être nécessaire au projet sans être à votre charge. La page travaux avant bail ou achat aide à préparer ce point.
Un même ouvrage ne doit pas apparaître deux fois dans le total. Si la mise en accessibilité prévoit une modification de porte déjà chiffrée par le menuisier, utilisez une référence à cette ligne dans le suivi ERP. Conservez également la trace d’une protection commune incluse dans un devis général avant d’en ajouter une dans chaque lot.
Comparer en HT et financer les décaissements réels
Sur les devis, relevez montant hors taxes, taxe appliquée et montant à payer. Pour comparer les prestations, conservez une même base fiscale. Pour le calendrier de trésorerie, utilisez les sommes réellement exigibles et placez les effets de TVA à leur date applicable.
La déduction de TVA dépend de l’activité, de l’affectation de la dépense, des justificatifs et de son exigibilité. La fiche fiscale sur la déduction des achats en précise les conditions. Être un professionnel ne suffit donc pas à traiter tous les devis comme un coût hors taxes.
Une entreprise en franchise en base de TVA ne déduit pas la TVA de ses achats. Faites confirmer le traitement de votre projet par le comptable. Dans les tableaux de cette page, les montants à décaisser restent présentés avant récupération éventuelle pour garder la simulation lisible.
Suivre le budget signé et le reste à payer
Après consultation, conservez pour chaque lot le devis retenu, les avenants autorisés, les paiements et le solde. Un acompte ne s’ajoute pas au total du devis dont il fait partie. Sur un lot de 14 500 €, un acompte de 4 350 € laisse 10 150 € à payer ; le coût du lot demeure 14 500 €.
Séparez le statut des montants : estimé, devis reçu, engagé et payé. Une facture non encore payée peut déjà correspondre à un engagement. Votre solde bancaire doit donc être rapproché des paiements à venir, pas seulement des dépenses passées.
La réserve doit également évoluer. Si un aléa de 2 500 € est couvert par une réserve de 8 000 €, les dépenses prévues augmentent de 2 500 € et la disponibilité restante devient 5 500 €. Le besoin total reste identique tant que cette réserve absorbe effectivement l’aléa.
Préparez les surfaces et la liste des travaux pour obtenir une première estimation avec le dossier budget à 69 € TTC. Vous recevez une fourchette basse et haute et le détail des principaux postes. Cette base vous aide à préciser le programme avant de confronter les offres des entreprises.
Préparez des lots que les entreprises peuvent chiffrer et que vous pouvez comparer.